ΚΑΤΗΓΟΡΙΕΣ
NEWSLETTER
Συπληρώστε το email σας
για να λάβετε τις προσφορές
και τα νέα της Bookstation
ΝΕΟΙ ΤΙΤΛΟΙ
-
Νέος Κώδικας για Δημόσιες Συμβάσεις -11η έκδοση
Κωτσοβίνος Ευαγ. Βασίλης προσθήκη στο καλάθι
ISBN 978-618-84598-2-3
Τιμή | 54 € -
Πλήρης Οδηγός Φορολογιών Κατοχής Ακινήτων (Δήλωση Ε9/ΕΝΦΙΑ-Πιστοποιητικό/ΕΦΑ)
Αννα Κόλλια προσθήκη στο καλάθι
ISBN 978-618-83144-9-8
Τιμή | 54 € -
Οι κωδικοί του Ε9 (Δήλωση Ακινήτων)-2024 -ΑΜΕΣΑ ΔΙΑΘΕΣΙΜΟ
Ορέστης Εμμ. Σεϊμένης-Μανούσος Ιωάν. Ντουκάκης προσθήκη στο καλάθι
ISBN 978-618-87035-0-6
Τιμή | 54 €
περισσότερα >

Κατηγορίες / . / Έλληνες Εκδότες / Μάντου / Μπένου / Τραπεζική οικονομική: η εξέλιξη
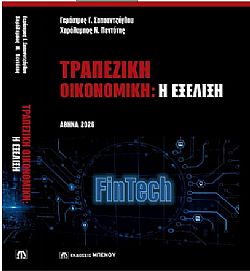
Τραπεζική οικονομική: η εξέλιξη
Γεράσιμος Γ. Σαπουντζόγλου Χαράλαμπος Ν. Πεντότης
Εκδόσεις
Μπένου & ΣΙΑ ΕΕ
ISBN: 978-960-359-200-6
Κωδικός: 153577058
Σελίδες: 856
Σχήμα: 21X29cm
Εξώφυλλο: χαρτόδετο
Ημερομηνία έκδοσης: 2026
Τιμή | 81,09 €
Το βιβλίο αυτό, που επιχειρεί να καλύψει όλο το φάσμα της σύγχρονης τραπεζικής, και που περιλαμβάνει 31 Κεφάλαια, απευθύνεται σε προπτυχιακούς και μεταπτυχιακούς φοιτητές της τριτοβάθμιας εκπαίδευσης, καθώς και σε στελέχη του χρηματοοικονομικού κλάδου που επιθυμούν να αποκτήσουν εξειδικευμένες γνώσεις στην τραπεζική οικονομική. Επίσης, το βιβλίο αυτό απευθύνεται στα στελέχη των επιχειρήσεων για θέματα που αφορούν την τραπεζική πρακτική. Στο εισαγωγικό Κεφάλαιο 1 δίνεται ο εννοιολογικός ορισμός της τράπεζας, περιγράφεται η ιστορική εξέλιξη των τραπεζών και παρατίθεται το νομοθετικό και κανονιστικό πλαίσιο λειτουργίας των τραπεζών στην Ελλάδα. Στο Κεφάλαιο 2 αποτυπώνεται ο ρόλος των τραπεζών στην οικονομική δραστηριότητα, καθώς και η σημασία τους στη διαμόρφωση του χρηματοδοτικού ισοζυγίου μιας χώρας. Το Κεφάλαιο 3 πραγματεύεται το διαμεσολαβητικό ρόλο των τραπεζών, το συνεπαγόμενο κόστος της διαμεσολάβησης και τα χαρακτηριστικά της ασύμμετρης πληροφόρησης και των οικονομιών κλίμακος και φάσματος που χαρακτηρίζουν τη λειτουργία μιας τράπεζας. Τα χαρακτηριστικά των τραπεζικών προϊόντων, η συνεπαγόμενη ανάπτυξη των τραπεζικών υπηρεσιών και η λογιστική αποτύπωση των πράξεων τόσο στον ισολογισμό, όσο και στα αποτελέσματα χρήσης μιας τράπεζας, συνθέτουν το περιεχόμενο του Κεφαλαίου 4. Πρόκειται για μια συνοπτική καταγραφή και παρουσίαση των ισολογιστικών και εξωισολογιστικών τραπεζικών εργασιών που κρίθηκε απαραίτητη για την κατανόηση των θεματικών πεδίων που ακολουθούν. Το Κεφάλαιο 5 έχει σκοπό να υπενθυμίσει στον αναγνώστη βασικές και κρίσιμες έννοιες αλλά και μηχανισμούς, που αφορούν τον υπολογισμό των τόκων, που διενεργεί ένας χρηματοπιστωτικός οργανισμός, τόσο για πράξεις παθητικού, όσο και για πράξεις ενεργητικού. Τούτο κρίθηκε απαραίτητο για την κατανόηση σημαντικών ζητημάτων οικονομικής διαχείρισης των τραπεζών που αναπτύσσονται στη συνέχεια του βιβλίου. Μετά από τα πέντε πρώτα εισαγωγικά κεφάλαια, το βιβλίο επιχειρεί να αναδείξει την οικονομική συμπεριφορά των τραπεζών, ανάλογα με τη μορφή της αγοράς μέσα στην οποία δραστηριοποιούνται. Έτσι, το Κεφάλαιο 6, μετά την ανάλυση των δύο ακραίων καταστάσεων, του πλήρους ανταγωνισμού και του μονοπωλίου, εξετάζει τη συμπεριφορά των τραπεζών σε πιο ρεαλιστικές συνθήκες, εκείνες του ατελούς ανταγωνισμού, δηλαδή σε συνθήκες ολιγοπωλίου και μονοπωλιακού ανταγωνισμού. Στο Κεφάλαιο 7, μετά την παράθεση της αριστοποιητικής αρχής που διέπει τη λειτουργία των τραπεζών και την παρουσίαση ενός υποδείγματος οικονομικής συμπεριφοράς και κερδοφορίας, μελετώνται οι βασικότεροι δείκτες οικονομικής αποτελεσματικότητας των τραπεζών (ROE, ROA), αλλά και οι μεταξύ τους σχέσεις. Το Κεφάλαιο 8 εισαγάγει τον αναγνώστη στο χώρο των κινδύνων που απειλούν τους χρηματοπιστωτικούς οργανισμούς, παραθέτοντας τη διάρθρωση αυτών, το πλαίσιο, αλλά και τις διαδικασίες διαχείρισής τους. Στο Κεφάλαιο 9 αναλύονται όλα τα χαρακτηριστικά του πλέον παραδοσιακού και κρίσιμου κινδύνου στον οποίο εκτίθενται οι χρηματοπιστωτικοί οργανισμοί, δηλαδή του πιστωτικού κινδύνου. Ζητήματα που αφορούν την πιθανότητα αθέτησης των υποχρεώσεων, την εκτίμηση των αναμενόμενων και μη αναμενόμενων απωλειών, το εύρος του πιστωτικού περιθωρίου και τη συσχέτισή του με την πιθανότητα αθέτησης, αλλά και τον προσδιορισμό του πιστωτικού κινδύνου ενός χαρτοφυλακίου δανειακών τίτλων αναπτύσσονται στο κεφάλαιο αυτό. Ως συνέχεια των ανωτέρω, στο Κεφάλαιο 10 παρατίθενται τρία από τα πλέον διαδεδομένα υποδείγματα μέτρησης του πιστωτικού κινδύνου (KMV, CreditMetrics και CreditRisk+). Όμως, η αποτελεσματική αντιμετώπιση του πιστωτικού κινδύνου δεν θα καθίστατο εφικτή, αν σε προγενέστερο επίπεδο δεν εφαρμόζονταν κατάλληλοι μηχανισμοί και διαδικασίες εξωτερικής ή εσωτερικής αξιολόγησης της πιστοληπτικής ικανότητας των δανειοληπτών ή μέθοδοι αξιολόγησης των τίτλων χρέους. Έτσι, στο Κεφάλαιο 11 παρατίθενται τα συστήματα πιστοληπτικής αξιολόγησης που χρησιμοποιούν διεθνείς οίκοι, καθώς και τα συστήματα της εσωτερικής αξιολόγησης που αναπτύσσουν και εφαρμόζουν οι χρηματοπιστωτικοί οργανισμοί. Προς τούτο, μια σειρά από υποδείγματα εσωτερικής αξιολόγησης, όπως τα εμπειρικά, τα στατιστικά, τα αιτιώδη, αλλά και τα υβριδικά υποδείγματα αξιολόγησης της πιστοληπτικής ικανότητας παρατίθενται στο κεφάλαιο αυτό. Επίσης, η αξιολόγηση της πιστοληπτικής ικανότητας των δανειοληπτών θα ήταν αποσπασματικού χαρακτήρα, αν οι χρηματοπιστωτικοί οργανισμοί στερούντο ενός ολοκληρωμένου και αποτελεσματικού συστήματος πιστοδοτήσεων. Κατά συνέπεια, το Κεφάλαιο 12 παραθέτει τη δομή και συγκρότηση ενός συστήματος πιστοδοτήσεων που η κάθε τράπεζα οφείλει να σχεδιάσει, να αναπτύξει και να εφαρμόσει, με σκοπό τη διαχείριση και παρακολούθηση των χορηγητικών της εργασιών, αλλά και την άσκηση της τιμολογιακής της πολιτικής στον τομέα των χορηγήσεων. Ιδιαίτερη έμφαση δίνεται στον καθορισμό των επιτοκίων με βάση τα τρέχοντα σήμερα επιτόκια αναφοράς. Στο Κεφάλαιο 13 και με σκοπό την αντιστάθμιση του πιστωτικού κινδύνου, αναπτύσσονται οι μέθοδοι της χρήσης μιας σειράς πιστωτικών παραγώγων. Μια από τις σύγχρονες πρακτικές των χρηματοπιστωτικών οργανισμών που αφορούν την απομάκρυνση του πιστωτικού κινδύνου από το ενεργητικό, με ταυτόχρονη ενίσχυση της ρευστότητάς τους, είναι η μέθοδος της τιτλοποίησης των απαιτήσεων. Στο θέμα αυτό είναι αφιερωμένο το Κεφάλαιο 14, με το οποίο παρέχεται μια πλήρης ανάπτυξη τόσο των μεθόδων και διαδικασιών της τιτλοποίησης, όσο και των οικονομικών συνεπειών της. Το Κεφάλαιο 15 είναι αφιερωμένο στην εξέταση του κινδύνου επιτοκίου. Με δεδομένη την ευαισθησία των στοιχείων του ενεργητικού και του παθητικού μιας τράπεζας στις μεταβολές των επιτοκίων, το κεφάλαιο αυτό αναπτύσσει τρία βασικά υποδείγματα εκτίμησης του επιτοκιακού κινδύνου. Πρόκειται για το υπόδειγμα της ανατιμολόγησης, το υπόδειγμα της ωρίμανσης και το υπόδειγμα της διάρκειας. Ως συνέχεια του προηγούμενου κεφαλαίου, το Κεφάλαιο 16 παραθέτει μία σειρά μεθόδων αντιστάθμισης του κινδύνου επιτοκίου. Εδώ, παρατίθενται μέθοδοι αντιστάθμισης του κινδύνου αυτού με χρήση προθεσμιακών συμβολαίων (forward contracts), συμβολαίων μελλοντικής εκπλήρωσης (futures), δικαιωμάτων προτίμησης (options), caps, floors και collars, καθώς και συμβάσεων ανταλλαγής επιτοκίων (interest rate swaps). Το Κεφάλαιο 17 λειτουργεί ως εισαγωγικό κεφάλαιο στο συναλλαγματικό κίνδυνο που αντιμετωπίζουν οι χρηματοπιστωτικοί οργανισμοί. Πράγματι, το Κεφάλαιο αυτό υπενθυμίζει στον αναγνώστη τη λειτουργία των αγορών συναλλάγματος, τον τρόπο προσδιορισμού των συναλλαγματικών ισοτιμιών, αλλά και τα θέματα του arbitrage που αναπτύσσονται στην αγορά. Δεδομένων των ανωτέρω, το Κεφάλαιο 18 είναι αφιερωμένο στην εκτίμηση του κινδύνου που προκύπτει τόσο στο τραπεζικό χαρτοφυλάκιο (banking book) όσο και στο χαρτοφυλάκιο συναλλαγών (trading book) μιας τράπεζας, λόγω της μεταβολής των συναλλαγματικών ισοτιμιών. Τέλος, το κεφάλαιο αυτό παρουσιάζει τις μεθόδους αντιστάθμισης του συναλλαγματικού κινδύνου με τη χρήση πράξεων εντός ισολογισμού, αλλά και με τη βοήθεια εξειδικευμένων εργαλείων, όπως είναι τα προθεσμιακά συμβόλαια (forward contracts), τα συμβόλαια μελλοντικής εκπλήρωσης (FX futures), τα δικαιώματα προτίμησης συναλλάγματος (FX options) και οι συμβάσεις ανταλλαγής νομισμάτων (currency swaps). Το Κεφάλαιο 19 πραγματεύεται την έννοια της μέγιστης δυνητικής ζημιάς (Value at Risk ? VaR) στην οποία εκτίθεται το χαρτοφυλάκιο συναλλαγών μιας τράπεζας εξαιτίας μεταβολών των παραγόντων της αγοράς, δηλ. των επιτοκίων, των συναλλαγματικών ισοτιμιών και των χρηματιστηριακών δεικτών. Επίσης, στο ίδιο κεφάλαιο περιγράφονται οι τρεις πλέον διαδεδομένες μέθοδοι εκτίμησης της αξίας σε κίνδυνο, δηλαδή η μέθοδος διακύμανσης -συνδιακύμανσης, η μέθοδος της ιστορικής προσομοίωσης και η μέθοδος της προσομοίωσης Monte Carlo, καθώς και ο έλεγχος των ακραίων καταστάσεων (stress testing). Στο Κεφάλαιο 20 καλύπτονται τα θέματα που αφορούν τη διαχείριση χαρτοφυλακίου μιας τράπεζας, αναπτύσσεται το υπόδειγμα αποτίμησης των περιουσιακών στοιχείων (CAPM) και εξειδικεύονται οι περιπτώσεις της ενεργητικής και παθητικής διαχείρισης του χαρτοφυλακίου. Το Κεφάλαιο 21 αναλύει όλες τις περιπτώσεις του λειτουργικού κινδύνου μιας τράπεζας, αναπτύσσει τη διαδικασία της εκτίμησης αυτού και παρουσιάζει τη μέθοδο υπολογισμού του απαιτούμενου οικονομικού κεφαλαίου έναντι αυτού του κινδύνου. Το Κεφάλαιο 22 πραγματεύεται τον κίνδυνο ρευστότητας των χρηματοπιστωτικών οργανισμών, παραθέτοντας τα αίτια που τον προκαλούν, τον τρόπο της ταυτοποίησής του, τη μέτρηση του μεγέθους του, καθώς και τον έλεγχο αυτού. Το Κεφάλαιο 23 είναι αφιερωμένο στο πολύ ενδιαφέρον ζήτημα της αποτίμησης της αξίας των επιχειρήσεων και ιδίως των τραπεζών. Εδώ, πλέον των γενικών θεωρητικών προσεγγίσεων, αναπτύσσονται τα εφαρμοστέα για τις τράπεζες υποδείγματα, όπως το υπόδειγμα των προεξοφλημένων μερισμάτων (dividend discount model), το υπόδειγμα του υπολειπόμενου εισοδήματος (residual income model), αλλά και η αποτίμηση με δικαιώματα προαίρεσης (contingent claim valuation). Το θέμα της αποτίμησης της αξίας των τραπεζών έγινε τα τελευταία χρόνια ένα ιδιαίτερα ενδιαφέρον αντικείμενο της επιστημονικής έρευνας και της οικονομικής βιβλιογραφίας, εξαιτίας του φαινομένου των μαζικών συγχωνεύσεων και εξαγορών (Σ&Ε) που καταγράφηκαν στον τραπεζικό κλάδο, ιδίως μετά τη χρηματοπιστωτική κρίση του 2008. Το Κεφάλαιο αυτό έχει εμπλουτιστεί με παραδείγματα εφαρμογής, όπως π.χ. το υπόδειγμα του Gordon, με προσομοίωση Monte Carlo. Το Κεφάλαιο 23 επιμελήθηκε και συνέγραψε Δρ. Γεώργιος Χ. Μπερτσάτος, στον οποίο εκφράζουμε την ευαρέσκεια και τις ευχαριστίες μας. Δεδομένου ότι η λειτουργία του τραπεζικού συστήματος υπόκειται στους ελέγχους και στην προληπτική εποπτεία των νομισματικών και εποπτικών αρχών, το Κεφάλαιο 24 επικεντρώνεται στο ρόλο και τις αρμοδιότητες που ασκεί μια κεντρική τράπεζα ως προς το σκέλος της νομισματικής και συναλλαγματικής πολιτικής, ως πάροχος υπηρεσιών προς το κράτος, αλλά και ως θεματοφύλακας των ταμιακών αποθεμάτων των εμπορικών τραπεζών. Είναι στο κεφάλαιο αυτό, επίσης, που αναπτύσσεται η λειτουργία της Τράπεζας της Ελλάδος, ενώ παρατίθεται ταυτόχρονα η εξέλιξη του ρυθμιστικού πλαισίου του ελληνικού τραπεζικού συστήματος μέχρι σήμερα. Ταυτόχρονα, με το Κεφάλαιο 24 ο αναγνώστης του βιβλίου εισάγεται στη λειτουργία του Ευρωπαϊκού Συστήματος Κεντρικών Τραπεζών και στον τρόπο άσκησης της νομισματικής και συναλλαγματικής πολιτικής της Ευρωπαϊκής Κεντρικής Τράπεζας. Το Κεφάλαιο 24 περιλαμβάνει επίσης αντικείμενα που αφορούν την άσκηση της μη συμβατικής νομισματικής πολιτικής (unconventional monetary policy) την οποία εφαρμόζει η ΕΚΤ τα τελευταία χρόνια, μετά την κρίση. Το Κεφάλαιο αυτό ολοκληρώνεται με την παράθεση του Ευρωπαϊκού Μηχανισμού Σταθερότητας (ESM), παραθέτοντας τα χρηματοοικονομικά μέσα που αυτός σήμερα διαθέτει. Ως συνέχεια της προηγούμενης ενότητας, το Κεφάλαιο 25 αφιερώνεται στα συστήματα πληρωμών, δίνοντας έμφαση στον τρόπο διακανονισμού και εκκαθάρισης. Είναι στο πλαίσιο αυτού του κεφαλαίου που αναλύεται ο τρόπος λειτουργίας του ισχύοντος σήμερα συστήματος TARGET, με ειδική αναφορά στο οικοσύστημα των Υπηρεσιών TARGET (TARGET Services) του Ευρωσυστήματος. Στο Κεφάλαιο 26 παρατίθεται το θεωρητικό υπόβαθρο, η επιχειρηματολογία και η ανάπτυξη της ρυθμιστικής παρέμβασης στο χρηματοπιστωτικό σύστημα, καθώς και οι προϋποθέσεις και οι βασικές λειτουργίες της τραπεζικής εποπτείας. Το Κεφάλαιο αυτό, περιγράφει τη συγκρότηση και λειτουργία του ενιαίου εποπτικού μηχανισμού (SSM), αλλά και του ενιαίου μηχανισμού εξυγίανσης των τραπεζών (SRM). Θα ήταν παράλειψη, αν στο Κεφάλαιο αυτό δεν αναλύαμε τη, για εποπτικούς λόγους, διενέργεια προσομοιώσεων ακραίων συνθηκών (stress tests), τον διαχωρισμό των τραπεζικών ιδρυμάτων σε «συστημικά» ή «μη συστημικά», το δίλλημα ανάμεσα στο Bail In και Bail Out, τη διάκριση ανάμεσα στα «μη εξυπηρετούμενα δάνεια» (NPLs) και «μη εξυπηρετούμενα ανοίγματα» (NPEs), αλλά και τα φαινόμενα της «σκιώδους τραπεζικής» (shadow banking). Δεδομένων των ανωτέρω, το Κεφάλαιο 27 προσδιορίζει και εξειδικεύει το εποπτικό πλαίσιο των τραπεζών με βάση τις κατευθυντήριες οδηγίες που προέκυψαν από τη Συμφωνία της Βασιλείας Ι, ΙΙ και ΙΙΙ. Μετά την εξέταση των χαρακτηριστικών του εποπτικού πλαισίου, όπως αυτό διαμορφώθηκε τα τελευταία χρόνια, αναλύονται οι τρεις πυλώνες αυτού, δηλαδή η διασφάλιση της κεφαλαιακής επάρκειας των τραπεζών, ο τρόπος άσκησης του εποπτικού ελέγχου, καθώς και η πειθαρχία της αγοράς. Πρόκειται για μια ολοκληρωμένη προσέγγιση των προτύπων της Βασιλείας Ι, ΙΙ και ΙΙΙ. Έμφαση δίνεται και στις νέες, μέχρι το 2025, εποπτικές απαιτήσεις της Βασιλείας ΙΙΙ ή Βασιλείας ΙΙΙ+ ή, άτυπα, της Βασιλείας ΙV. Το Κεφάλαιο 28, επιχειρώντας μια συστημική προσέγγιση ενός τραπεζικού ιδρύματος, αναλύει τα θέματα που αφορούν τη δομή και την οργάνωση αυτού. Ιδιαίτερη έμφαση δίνεται στους τύπους της οργανωτικής συγκρότησης των τραπεζών, αλλά και στις διοικητικές δομές που επιβάλουν οι εποπτικοί μηχανισμοί. Στη συνέχεια αυτού του Κεφαλαίου αναπτύσσεται η περίπτωση κατάρτισης και συγκρότησης ενός στρατηγικού και επιχειρηματικού σχεδίου μιας τράπεζας γενικών εργασιών. Έχοντας καλύψει τα βασικότερα ζητήματα που αφορούν την οικονομική λειτουργία ενός χρηματοπιστωτικού οργανισμού, το Κεφάλαιο 29 είναι αφιερωμένο στις χρηματοοικονομικές και τραπεζικές κρίσεις. Παρουσιάζει την τυπολογία και τους μηχανισμούς διάχυσης των κρίσεων, εξετάζει ενδεικτικές κρίσεις μείζονος σημασίας, αναλύει διεξοδικά την παγκόσμια χρηματοπιστωτική κρίση του 2007?2009 ως προς τα χαρακτηριστικά, τα αίτια, τις οικονομικές επιπτώσεις και τις πολιτικές αντιμετώπισής της, και ολοκληρώνεται με αναφορά σε σύγχρονες τραπεζικές κρίσεις. Το Κεφάλαιο 30 με τίτλο «Η πορεία του ελληνικού τραπεζικού συστήματος: Η εύθραυστη σταθερότητα», μετά από μια σύντομη αναφορά στα αίτια και στις εκφάνσεις της χρηματοπιστωτικής κρίσης στην Ελλάδα, πραγματεύεται τους λόγους και τις συνέπειες που είχε η μείωση της διαμεσολαβητικής αποτελεσματικότητας των τραπεζών, την αναγκαστική προσφυγή τους σε διαδοχικές ανακεφαλαιοποιήσεις, τις μνημονιακές ρυθμίσεις, την νέα μορφή της αγοράς των συστημικών τραπεζών, την εφαρμογή του αναβαλλόμενου φόρου, και την ανάγκη για μια νέα αρχιτεκτονική του ελληνικού χρηματοδοτικού συστήματος. Τέλος, το Κεφάλαιο 31 με τίτλο «Σύγχρονες Εξελίξεις στην Τραπεζική: Ο Τεχνολογικός Μετασχηματισμός των Τραπεζών», προσεγγίζει τον μετασχηματισμό του τραπεζικού κλάδου υπό την επίδραση της τεχνολογικής καινοτομίας. Ειδικότερα, πραγματεύεται το περιεχόμενο της ψηφιακής οικονομίας καθώς και τον μετασχηματισμό του τραπεζικού τομέα, τη χρηματοοικονομική τεχνολογία (Fintech), τις τεχνολογίες κατανεμημένου καθολικού (Blockchain) και την αποκεντρωμένη χρηματοδότηση (DeFi), τις ψηφιακές μορφές χρήματος και τα κρυπτοπεριουσιακά στοιχεία (Crypto-assets), την κυβερνοασφάλεια στον τραπεζικό κλάδο, την ανοιχτή τραπεζική (Open Banking) και την ανοιχτή χρηματοδότηση (Open Finance), την τεχνητή νοημοσύνη, τη μηχανική μάθηση και τα μεγάλα δεδομένα στη σύγχρονη τραπεζική. Ιδιαίτερες ευχαριστίες εκφράζουμε στον Γεώργιο Μπερτσάτο, Διδάκτορα του Οικονομικού Πανεπιστημίου Αθηνών και Ερευνητή στο Κέντρο Ερευνών και Προγραμματισμού Ελλάδος (ΚΕΠΕ) για την ουσιαστική συμβολή του σε πλείστα Κεφάλαια αυτού του Βιβλίου. Με δεδομένη την ύλη αυτού του βιβλίου, οι συγγραφείς του θεωρούν ότι τα όποια λάθη ή παραλείψεις του οφείλονται αποκλειστικά σε αυτούς και δηλώνουν ότι οι όποιες αναγκαίες διορθώσεις, προσαρμογές και προσθήκες θα καλυφθούν σε μια επόμενη έκδοσή του. Αθήνα
Γ. Γ. Σαπουντζόγλου-Χ. Ν. Πεντότης
Πηγή:εκδ.Μπένου και σία ΕΕ
ΑΝΑΖΗΤΗΣΗ
Σε όλες τις κατηγορίες
ΑΝΑΚΟΙΝΩΣΕΙΣ
9/5/2012 2:16:56 μμ
περισσότερα >
BEST SELLERS
-
Νέος Κώδικας για Δημόσιες Συμβάσεις -11η έκδοση
Κωτσοβίνος Ευαγ. Βασίλης
προσθήκη στο καλάθι
ISBN 978-618-84598-2-3
Τιμή | 54 € -
Λατινικά ...για 20! (για τη Γ' Λυκείου)
Χρήστος Ζηκούλης προσθήκη στο καλάθι
ISBN 978-618-5837-00-6
Τιμή | 50 € -
Λατινικά...για 20! (Για τη Β' λυκείου)
Χρήστος Ζηκούλης προσθήκη στο καλάθι
ISBN 978-618-86835-9-4
Τιμή | 25 €
περισσότερα >
